Maîtriser le cycle comptable : découvrez les 9 étapes essentielles à connaître
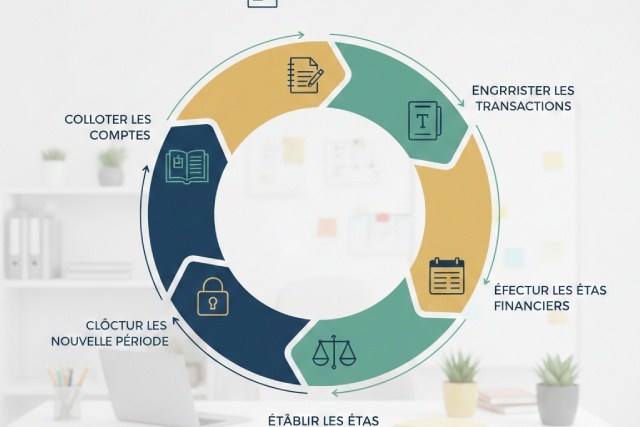
Dans un environnement économique en perpétuelle évolution, comprendre et maîtriser le cycle comptable est devenu une compétence incontournable pour toute entreprise soucieuse d’optimiser sa gestion financière. En 2026, face à la croissance des exigences réglementaires et à l’émergence de technologies de pointe, le cycle comptable ne se limite plus à la simple tenue des registres, mais s’impose comme un outil stratégique pour garantir la transparence, la fiabilité et l’analyse approfondie des données financières. Ce processus rigoureux, divisé en neuf étapes distinctes, permet aux experts de la comptabilité de structurer l’enregistrement des opérations et d’assurer un lettrage des comptes précis, condition sine qua non pour la production d’états financiers fiables et pertinents. De l’identification initiale des transactions jusqu’à la révision finale des comptes, chaque phase doit être rigoureusement appliquée pour prévenir les erreurs, faciliter la clôture des comptes et renforcer la confiance des investisseurs ainsi que des partenaires financiers.
Comprendre le cycle comptable : identification des transactions et journalisation pour une base solide
La première phase du cycle comptable définition repose sur une étape fondamentale qui conditionne toute la suite du processus : l’identification des transactions. C’est à ce moment que chaque opération financière d’une entreprise est détectée et reconnue comme nécessitant un enregistrement comptable. Qu’il s’agisse d’un achat, d’une vente, d’un paiement ou d’un dépôt, cette opération doit systématiquement être corroborée par des documents tels que factures, bons de commande ou reçus, assurant ainsi une traçabilité irréprochable. Par exemple, une PME qui achète des fournitures de bureau doit enregistrer cette transaction à partir de la facture fournisseur, garantissant la conformité et la rigueur attendues pour la suite du traitement comptable.
Cette identification ne se limite pas à collecter des informations, elle implique également une analyse initiale afin de déterminer la nature exacte et le compte à affecter. En pratique, un secteur comme la distribution peut enregistrer plusieurs milliers de transactions par mois, rendant indispensable la mise en place de procédures automatisées et rigoureuses pour assurer la qualité des données dès cette phase. La justesse de ce premier réflexe influence directement la pertinence du journal comptable, qui formalise ensuite ces opérations en les inscrivant de façon chronologique et détaillée.
La journalisation est donc la deuxième étape du cycle comptable. Tout en maintenant un ordre temporel, elle sélectionne et traduit chaque donnée en écritures comptables précises. Prenons le cas d’une entreprise industrielle enregistrant l’achat d’une machine : la date de transaction, la nature de la dépense, le montant exact et les comptes débités ou crédités doivent être saisis fidèlement dans le journal comptable. Il s’agit d’un document pivot, garantissant la transparence et la traçabilité des opérations, et servant de référence constante pour toutes les étapes ultérieures, notamment le lettrage des comptes et la préparation de la balance comptable.
La précision dans la rédaction des écritures du journal comptable est une condition sine qua non pour éviter dérives ou erreurs ultérieures. De plus, le respect des normes comptables en vigueur en 2026 exige une vigilance accrue, notamment dans la classification des opérations. Les erreurs à ce stade peuvent compromettre la fiabilité complète des états financiers. Enfin, à l’heure où la digitalisation s’accélère, les logiciels comptables modernes intègrent des fonctionnalités avancées qui assistent la journalisation, réduisent le risque d’erreur humaine et accélèrent le traitement des nombreuses transactions courantes.
Classement des écritures et élaboration de l’état des résultats : une étape cruciale du cycle comptable
Après la journalisation vient le classement méthodique des écritures dans le grand livre, une étape qui assure l’organisation rigoureuse des comptes. Le grand livre constitue le registre central où toutes les écritures du journal comptable sont affectées aux comptes spécifiques, facilitant ainsi la consultation et le lettrage des comptes. Le classement comprend les catégories essentielles comme les actifs, passifs, charges, produits et capitaux propres, chacune nécessitant une attention particulière pour assurer la cohérence globale.
Un entrepreneur dans le secteur des services, par exemple, doit s’assurer que chaque vente, chaque charge d’exploitation et chaque investissement est bien affecté au compte adéquat dans le grand livre. Cette organisation permet de facilement suivre l’évolution des comptes et de détecter rapidement des anomalies telles que des opérations non lettrées ou des écritures incohérentes. Le lettrage des comptes, qui consiste à rapprocher les débits et crédits, est primordial à cette étape pour valider la concordance des opérations.
Une fois le classement terminé vient l’élaboration de l’état des résultats, aussi appelé compte de résultat. Ce document synthétise les performances financières sur une période donnée, généralement l’année fiscale. Il détaille les revenus, les charges et calcule le bénéfice net, donnant ainsi un aperçu clair de la rentabilité de l’entreprise. Par exemple, un détaillant pourra analyser si les recettes issues des ventes couvrent bien l’ensemble des coûts d’achat, de fonctionnement et les charges fiscales.
Cette étape est essentielle pour maîtriser la comptabilité, car elle éclaire la santé économique réelle de l’entreprise. La capacité à produire un état des résultats rigoureux repose sur l’exactitude des enregistrements précédents et permet d’ajuster la stratégie financière ou opérationnelle. Par ailleurs, l’évolution technologique offre aujourd’hui des outils qui automatisent la préparation de l’état des résultats, ce qui réduit considérablement le risque d’erreur tout en accélérant la disponibilité de rapports détaillés et personnalisables.
Élaboration des états financiers et clôture des comptes : finaliser la gestion comptable avec rigueur
Suivant les ajustements, l’élaboration des états financiers constitue une étape majeure du cycle comptable. Ces documents, incluant le bilan, le compte de résultat et le tableau des flux de trésorerie, fournissent une synthèse détaillée de la santé financière et de la performance opérationnelle. Le bilan illustre la structure financière à un instant donné en présentant les actifs, passifs et capitaux propres, tandis que les autres états complètent cette analyse en offrant une vision dynamique des résultats et des mouvements de trésorerie.
La pertinence et la précision de ces rapports comptables reposent largement sur la qualité des étapes antérieures, notamment la rigoureuse gestion du journal comptable, du grand livre et de la balance comptable. En pratique, une PME exportatrice doit s’assurer que ses états financiers reflètent fidèlement ses investissements à l’étranger et les flux monétaires associés, ce qui implique une maîtrise parfaite des ajustements et des classements préalables.
La clôture des comptes est l’étape finale qui vient sceller le cycle comptable pour la période concernée. Ce processus consiste à s’assurer que toutes les opérations ont été correctement enregistrées et que les comptes temporaires sont soldés afin de préparer le nouvel exercice. Par exemple, les comptes de charges et produits sont remis à zéro après la clôture, garantissant ainsi un départ clair pour l’année suivante. Cette phase inclut également la vérification du lettrage des comptes et la confirmation que le grand livre est complet.
L’efficience de la clôture repose aujourd’hui beaucoup sur l’utilisation de solutions automatisées. Ces outils facilitent la réconciliation des comptes, optimisent la rapidité de la clôture et minimisent les risques d’erreur ou d’oubli. Plus encore, une clôture bien conduite fournit aux dirigeants et aux parties prenantes des données fiables et à jour, éléments essentiels pour piloter avec pertinence la stratégie financière. Ainsi, maîtriser la clôture des comptes demeure crucial pour une gestion saine, transparente et conforme aux normes en vigueur.